
Resume cet article avec l'IA :
L’inflation ne se résume pas à quelques étiquettes plus chères au supermarché. Elle désigne une hausse générale et durable des prix des biens et des services. Lorsque ce mouvement s’installe, une même somme permet d’acheter moins qu’auparavant. Autrement dit, le pouvoir d’achat de la monnaie recule.
Réponse rapide : l’inflation correspond à une augmentation suffisamment large et persistante du niveau général des prix. Elle est calculée à partir d’un panier représentatif des dépenses des ménages. Le taux d’inflation publié reste une moyenne : votre budget peut évoluer plus ou moins vite selon votre logement, vos déplacements et vos habitudes de consommation.
Trois notions doivent être distinguées : le rythme actuel de la hausse des prix, le niveau déjà atteint et l’évolution de votre panier personnel. Cette nuance explique pourquoi un ralentissement de l’inflation ne ramène presque jamais les prix à leur point de départ.
Qu’est-ce que l’inflation au sens économique ?
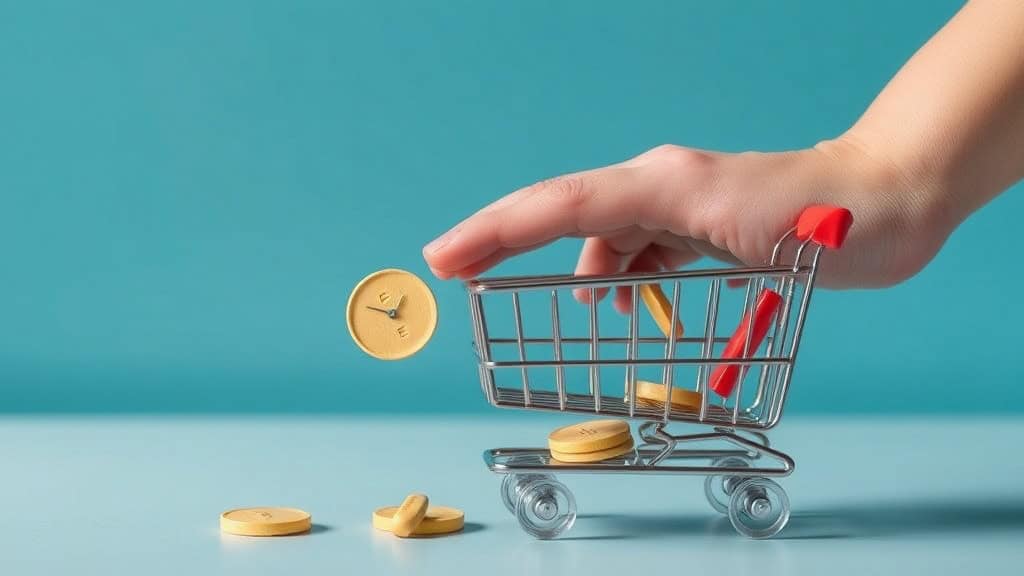
Réponse rapide : il y a inflation quand l’augmentation concerne un ensemble important de produits et de services pendant une période durable. Le renchérissement ponctuel d’un seul article ne suffit pas à caractériser ce phénomène économique.
Une mauvaise récolte peut, par exemple, faire bondir le prix du café sans provoquer de mouvement général. En revanche, si l’alimentation, les transports, les loyers, les vêtements et différents services deviennent simultanément plus coûteux, l’économie connaît une progression d’ensemble du niveau des prix.
Un taux d’inflation annuel de 3 % indique que le panier suivi par les statisticiens coûte en moyenne 3 % de plus que douze mois auparavant. Chaque article ne suit pas nécessairement cette trajectoire. Certains tarifs peuvent grimper fortement, d’autres rester stables et quelques-uns diminuer.
Prenons un panier facturé 100 euros, puis 103 euros un an plus tard. Les billets possèdent toujours la même valeur faciale, mais il faut désormais trois euros supplémentaires pour obtenir un contenu identique. C’est cette perte de valeur réelle de la monnaie qui touche concrètement les ménages.
Comment mesure-t-on l’évolution des prix ?
Réponse rapide : les statisticiens observent régulièrement un vaste panier de biens et de services. Chaque catégorie reçoit une pondération correspondant à sa place dans les dépenses moyennes. La variation de l’indice des prix entre deux dates permet ensuite de calculer le taux d’inflation.
En France, l’Institut national de la statistique et des études économiques, l’Insee, relève chaque mois de nombreux prix à la consommation. L’échantillon couvre les achats courants, les loyers, les transports, la santé, les communications, les loisirs et d’autres postes représentatifs.
Toutes les variations n’ont pas la même influence. Le doublement du prix d’un produit rarement acheté pèsera peu dans le résultat. Une progression plus faible touchant le logement ou l’alimentation aura davantage d’effet, car ces postes occupent une part importante du budget des ménages.
| Indicateur | Ce qu’il mesure | Usage principal |
|---|---|---|
| Indice des prix à la consommation | Variation d’un panier représentatif en France | Suivi de l’inflation française |
| Taux annuel | Écart constaté sur douze mois | Comparaison entre deux périodes |
| IPCH | Mesure établie avec des règles européennes communes | Comparaison entre les pays de l’Union européenne |
À quoi sert l’indice des prix à la consommation ?
L’indice des prix à la consommation, ou IPC, rassemble des milliers de relevés dans une donnée synthétique. S’il passe de 110 à 113,3 en douze mois, l’augmentation calculée atteint 3 %. Cet indicateur économique sert à observer la conjoncture, à orienter les politiques publiques ou à revaloriser certains montants prévus par la loi et les contrats.
L’IPC ne reproduit toutefois pas le coût de la vie de chaque foyer. Sa composition reflète un comportement moyen et n’intègre pas tous les achats patrimoniaux de la même façon. Deux personnes aux revenus identiques peuvent donc subir des effets très différents sur leur pouvoir d’achat.
Pourquoi utilise-t-on aussi l’IPCH dans la zone euro ?
L’indice des prix à la consommation harmonisé, ou IPCH, repose sur une méthode commune afin de rendre les résultats des pays européens comparables. La Banque centrale européenne s’appuie sur cet outil pour suivre la stabilité des prix dans la zone euro. L’IPC français et sa version harmonisée évoluent généralement dans le même sens, mais leur composition n’est pas parfaitement identique. De petits écarts peuvent donc apparaître sans que l’un des calculs soit erroné.
Pourquoi votre situation peut-elle être moins favorable que la moyenne ?
Aucun foyer ne possède exactement le panier de consommation retenu par l’Insee. Une famille vivant loin de son lieu de travail sera particulièrement sensible à l’augmentation du prix du carburant. Un locataire dont le loyer est révisé ne connaîtra pas la même évolution qu’un propriétaire ayant terminé de rembourser son crédit immobilier.
La fréquence des achats influence également l’inflation ressentie. Le montant payé pour les courses est observé chaque semaine, tandis qu’une baisse sur un appareil remplacé tous les huit ans passe facilement inaperçue. Ce ressenti traduit souvent le poids concret des dépenses récurrentes plutôt qu’une mauvaise lecture des statistiques.
Si vos charges essentielles progressent de 7 % alors que le taux moyen national s’établit à 3 %, votre budget subit effectivement une pression supérieure. À l’inverse, un ménage peu exposé aux catégories les plus touchées peut connaître une évolution plus modérée du coût de la vie.
Pourquoi les prix augmentent-ils dans une économie ?
Il n’existe pas une cause unique à l’inflation. Le mouvement peut provenir d’une demande trop dynamique, d’une hausse des coûts de production, d’une pénurie ou de plusieurs chocs économiques simultanés. Les anticipations, la quantité de monnaie en circulation, le crédit et les politiques publiques participent aussi à sa durée.
Une demande supérieure aux capacités de production
Lorsque la demande des consommateurs et des entreprises dépasse l’offre que les producteurs peuvent fournir à court terme, les vendeurs disposent d’une marge pour augmenter leurs prix. Cette inflation par la demande survient parfois après une reprise rapide : les commandes redémarrent avant que les usines, les stocks ou les recrutements aient retrouvé leur capacité habituelle.
Un manque de véhicules face à de nombreux acheteurs en offre un exemple simple. Les modèles disponibles deviennent plus coûteux jusqu’à ce que l’offre augmente ou que la demande ralentisse. L’équilibre entre l’offre et la demande joue donc un rôle central dans la formation des prix.
Des coûts de production répercutés sur les clients
Les entreprises supportent des dépenses de matières premières, de salaires, d’énergie, de transport et de financement. Quand plusieurs de ces coûts de production progressent, elles peuvent relever leurs prix de vente afin de préserver leur activité. Une flambée du pétrole touche ainsi les transporteurs, puis les commerces livrés et enfin de nombreux produits proposés au public.
Cette inflation par les coûts n’est ni immédiate ni complète. Une entreprise peut réduire sa marge, négocier avec ses fournisseurs ou améliorer sa productivité. Ses possibilités restent néanmoins limitées lorsque le choc dure plusieurs mois ou se diffuse à l’ensemble de la chaîne de production.
Le rôle de la monnaie, du crédit et des anticipations
Une augmentation de la masse monétaire ne provoque pas automatiquement une forte inflation. Son effet dépend de la production disponible, de l’accès au crédit, du niveau d’épargne et de la vitesse de circulation de la monnaie. Le risque augmente surtout lorsque les dépenses et la demande globale progressent plus vite que les capacités productives de l’économie.
Les anticipations d’inflation jouent aussi un rôle. Une entreprise craignant une forte hausse de ses charges peut relever ses tarifs par précaution. Des salariés qui anticipent une perte de pouvoir d’achat demanderont une augmentation des salaires. Ces réactions peuvent alimenter une boucle prix-salaires et prolonger le phénomène, même si cette spirale inflationniste n’est jamais inévitable.
Quels effets les ménages subissent-ils ?
La conséquence la plus visible est l’érosion du pouvoir d’achat lorsque les revenus et les salaires ne suivent pas l’augmentation des prix. Avec des dépenses courantes en progression de 4 % et un salaire nominal inchangé, le salaire réel diminue. Il faut alors réduire certains achats, choisir des alternatives moins coûteuses ou puiser dans son épargne.
Les ménages modestes sont généralement plus vulnérables. Une grande partie de leurs revenus finance le logement, l’énergie, les transports et l’alimentation. Ces dépenses contraintes sont difficiles à supprimer, contrairement aux loisirs ou aux achats reportables. Un même taux moyen peut donc produire des conséquences sociales très inégales.
L’argent conservé sans rémunération perd également de sa valeur réelle. Une épargne de 1 000 euros reste inscrite à 1 000 euros sur un compte non rémunéré, mais permet d’acheter moins de biens après plusieurs années. L’inflation cumulée compte davantage que le chiffre observé pendant une seule année.
Les emprunteurs à taux fixe se trouvent dans une position plus nuancée. Lorsque leurs revenus augmentent, leurs mensualités deviennent relativement moins lourdes. En revanche, les nouveaux crédits coûtent souvent plus cher lorsque les banques augmentent leurs taux d’intérêt.
L’erreur fréquente : confondre désinflation et baisse des prix
Un taux qui recule indique seulement que les prix augmentent moins rapidement. Ce ralentissement, appelé désinflation, ne signifie pas qu’ils diminuent. Cette distinction est essentielle pour interpréter correctement les annonces économiques.
Supposons qu’un panier passe de 100 à 106 euros en un an, puis à 108,12 euros l’année suivante. Le taux annuel tombe de 6 % à 2 %, mais le consommateur doit toujours payer davantage. Le niveau atteint conserve les augmentations cumulées des années précédentes.
Une diminution générale et durable des prix correspond à la déflation. Elle peut pousser les ménages à différer leurs achats dans l’espoir d’obtenir de meilleurs tarifs. Les entreprises vendent alors moins, réduisent leurs investissements et peuvent supprimer des emplois. La déflation n’est donc pas nécessairement une bonne nouvelle pour l’activité économique.
Votre budget est-il plus exposé que celui du ménage moyen ?
Pour le déterminer, examinez d’abord les catégories qui absorbent le plus de revenus. Le logement, les déplacements, les courses, l’énergie et les abonnements donnent une image plus fidèle de votre inflation personnelle que quelques achats remarqués au hasard.
Une augmentation de 10 % appliquée à un poste représentant 1 % du budget reste limitée. Une progression de 5 % sur une charge qui en occupe 30 % produit un effet bien plus lourd. La pondération de la dépense doit donc être étudiée avant son pourcentage d’évolution.
Une mini-méthode pour calculer votre inflation personnelle
- Comparez vos dépenses sur deux périodes équivalentes, par exemple le même mois de deux années successives.
- Regroupez les opérations en grandes catégories : logement, alimentation, mobilité, santé, loisirs et abonnements.
- Calculez la variation en euros et en pourcentage pour chaque catégorie.
- Repérez les postes qui cumulent un poids important et une forte hausse des prix.
Si vos courses passent de 460 à 500 euros, l’écart atteint environ 8,7 %. Répétez l’opération pour les autres charges avant de tirer une conclusion. Un mois isolé peut être trompeur en raison d’une facture annuelle ou d’un achat exceptionnel. Une comparaison sur plusieurs mois sera plus fiable pour mesurer l’évolution réelle de votre budget.
Comment la banque centrale intervient-elle ?
Dans la zone euro, la Banque centrale européenne, ou BCE, a pour mission de préserver la stabilité des prix. Son principal instrument de politique monétaire repose sur les taux directeurs, qui influencent le coût auquel les banques se financent, accordent des crédits et rémunèrent certains dépôts.
Lorsque l’inflation reste trop élevée, la BCE peut relever ses taux d’intérêt. Les crédits immobiliers, les prêts professionnels et certains financements deviennent plus coûteux. Les ménages consomment moins, les entreprises reportent des investissements et la demande globale se calme. Les effets d’une hausse des taux apparaissent avec retard, parfois plusieurs trimestres après la décision.
Si l’activité économique ralentit fortement et que l’inflation devient trop faible, la banque centrale peut assouplir sa politique monétaire. Des financements moins coûteux soutiennent alors l’investissement et la consommation. Le réglage est délicat : il faut maîtriser la hausse des prix sans provoquer une contraction excessive ni une augmentation du chômage.
Les décisions budgétaires des gouvernements comptent également. Une aide ciblée protège les foyers vulnérables, tandis qu’un soutien très large peut entretenir la demande et les tensions inflationnistes. Les politiques monétaire et budgétaire doivent donc être analysées ensemble.
Ce qu’il faut retenir pour interpréter les chiffres
Le taux d’inflation mesure une évolution du niveau général des prix, pas leur niveau absolu. Une désinflation indique que la progression perd de la vitesse, mais les augmentations précédentes restent intégrées aux prix affichés.
Les statistiques de l’Insee et les indicateurs européens sont indispensables pour comparer des périodes ou des pays. Ils ne déterminent cependant pas la perte exacte supportée par chaque personne. Celle-ci dépend de la composition de ses dépenses, de l’évolution de ses revenus et de la rémunération de son épargne.
Enfin, une inflation faible, stable et prévisible n’a pas les mêmes effets qu’une hausse brutale et durable. L’incertitude complique les décisions des ménages, les investissements des entreprises, la fixation des salaires et la conduite de la politique économique.
Questions fréquentes utiles sur l’inflation
Pourquoi les prix ne reviennent-ils pas à leur ancien niveau ?
Parce qu’un ralentissement de l’inflation n’efface pas les augmentations déjà enregistrées. Après une progression de 5 %, puis de 2 %, le niveau général des prix continue de monter, mais moins vite. Il faudrait une baisse suffisante pour annuler les écarts précédents. Certains produits peuvent redevenir moins chers grâce à une meilleure récolte, à la concurrence ou au recul des prix de l’énergie. Les loyers, les salaires et de nombreux services s’ajustent toutefois rarement dans le sens inverse.
Une hausse de salaire équivalente au taux officiel protège-t-elle totalement ?
Pas nécessairement. Le pouvoir d’achat théorique est préservé si votre revenu disponible et votre panier évoluent exactement au même rythme. En pratique, vos principaux postes peuvent augmenter davantage que l’indice des prix à la consommation. Le calendrier compte aussi : une revalorisation obtenue en décembre ne compense pas immédiatement les dépenses supplémentaires supportées depuis janvier. Il faut comparer les revenus réellement perçus aux montants effectivement déboursés sur une période identique.
Une inflation modérée est-elle forcément mauvaise ?
Non. Une inflation faible, stable et prévisible peut accompagner la croissance économique et faciliter certains ajustements. Les difficultés apparaissent surtout lorsque la hausse des prix devient rapide, imprévisible ou durablement supérieure à celle des salaires. Les ménages perdent alors en visibilité, les entreprises hésitent sur leurs investissements et les conditions de crédit risquent de se durcir.
L’impact réel se lit dans votre panier

Pour comprendre votre situation, séparez le taux annoncé, le niveau des prix déjà atteint et la composition de vos dépenses. L’indice officiel constitue un repère solide pour observer l’économie, mais il ne résume pas le coût de la vie de chaque ménage.
Commencez par identifier les postes qui augmentent, mesurez leur poids dans votre budget, puis comparez le résultat à l’évolution de vos revenus. Vous pourrez ainsi savoir si votre pouvoir d’achat se maintient, recule ou s’améliore réellement, sans confondre désinflation, stabilité des prix et retour aux anciens tarifs.
Vous pourrez aimer :
 Comparatif banque en ligne 2026 : la méthode simple pour choisir sans se tromper
 Taux d’intérêt prêt immobilier : la méthode pour choisir sans se tromper
 Meilleur fournisseur d’électricité : la méthode simple pour payer le bon prix sans regretter votre contrat
 Historique taux du Livret A : comprendre les hausses, les baisses et ce que cela change pour votre épargne
 LDD taux 2026 : tout savoir sur le rendement du LDDS